CAME señaló que el comercio minorista acumuló caídas en 14 de los últimos 15 meses y vinculó el escenario con la pérdida de poder adquisitivo, el costo del crédito y el endeudamiento de los hogares para afrontar gastos básicos.
Por Florencia Belén Mogno
La actividad comercial atravesaba un escenario de contracción que se reflejaba en distintos puntos del Conurbano bonaerense. La presencia de locales vacíos y persianas bajas convivía con promociones y alternativas de financiamiento, en un contexto de menor capacidad de compra de las familias.
La Confederación Argentina de la Mediana Empresa (CAME) registraba caídas del comercio minorista durante 14 de los últimos 15 meses. Para la entidad, el retroceso estaba relacionado con la pérdida de poder adquisitivo, el encarecimiento del crédito y la dificultad del mercado interno para recuperar su volumen.
El impacto alcanzaba especialmente al AMBA y al Conurbano, donde la actividad comercial y productiva tenía una fuerte presencia. La disminución de los ingresos de los hogares repercutía sobre los comercios y, a través de ellos, sobre proveedores y pequeñas industrias que dependían de las ventas destinadas al mercado interno.
Menos ingresos y más financiamiento
De acuerdo con el material al que accedió Diario NCO, uno de los datos utilizados por CAME para explicar la situación era el atraso de entre 10 y 12 por ciento que, según sus cálculos, acumulaban los ingresos del sector comercial desde el comienzo de la gestión del Gobierno Nacional actual.
La pérdida de poder adquisitivo modificaba las decisiones de consumo. Los gastos considerados postergables eran los primeros en reducirse y, posteriormente, las familias recurrían a segundas marcas, promociones y cuotas para sostener sus compras.
El endeudamiento adquiría así un lugar central. De acuerdo con el planteo de Salvador Femenía, vocero de CAME, las familias no utilizaban el crédito únicamente para adquirir bienes que podían esperar, sino también para afrontar alimentos, bebidas y productos de farmacia.
La entidad diferenciaba de esta manera dos situaciones: el financiamiento destinado a adelantar una compra y aquel que permitía cubrir gastos corrientes cuando el ingreso mensual ya no alcanzaba. En el segundo caso, la deuda aparecía como una respuesta ante la falta de poder adquisitivo.
Una dificultad que se trasladaba por toda la cadena
En ese sentido, el informe señaló que el uso de cuotas y tarjetas para sostener el consumo tampoco constituía una situación completamente nueva. CAME señalaba que durante los últimos años del gobierno anterior ya se había extendido la compra financiada de bienes esenciales.
Entre fines de 2024 y comienzos de 2025 se había producido una recuperación parcial que volvió a impulsar el uso de tarjetas y otras formas de financiamiento. Sin embargo, la posterior suba de tasas y el rezago de los salarios dejaron a los hogares con compromisos asumidos durante aquel período y menores ingresos reales para afrontarlos.
Las consecuencias también alcanzaban a los comercios. Una menor cantidad de ventas reducía el flujo de caja y podía dificultar el cumplimiento de los pagos a proveedores. Esa situación, a su vez, llegaba a las pymes industriales, que recibían los pagos con mayor demora y acumulaban obligaciones bancarias, comerciales o tributarias.
El problema se extendía así desde el consumo hacia la producción. Si los comercios reducían sus ventas, también disminuían sus pedidos y las empresas que fabricaban para el mercado interno recibían una menor demanda.
Entre las actividades más expuestas se encontraban los sectores textil, de indumentaria y de calzado. La combinación de una demanda deprimida, costos financieros elevados y márgenes más estrechos también podía repercutir sobre el empleo, debido al peso de estas actividades dentro del mercado laboral.
El escenario comercial en el Conurbano
De esa manera, CAME advirtió sobre la existencia de locales desocupados en localidades del AMBA y señaló que las nuevas aperturas no lograban compensar, en cantidad ni en calidad, a las empresas que habían desaparecido.
El comercio electrónico tampoco aparecía como una respuesta suficiente frente a la contracción. Según la entidad, representaba alrededor del 18 por ciento del comercio total argentino, por lo que su expansión no alcanzaba para explicar ni revertir el retroceso del conjunto de la actividad comercial.
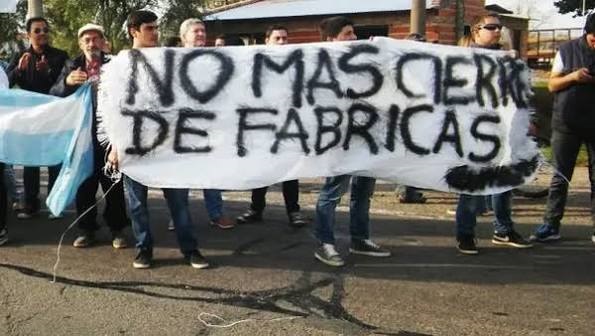
El escenario también afectaba a las pymes que producían para el mercado interno. La disminución de las ventas comerciales reducía la reposición de mercadería y, en consecuencia, los pedidos destinados a las fábricas.
Frente a este panorama, Femenía planteaba tres condiciones para comenzar a revertir la situación: refinanciar las deudas a tasas razonables, recuperar el salario real y avanzar en una discusión tributaria entre la Nación, las provincias y los municipios.
CAME también reclamaba mecanismos de pago para las pymes con obligaciones fiscales acumuladas. La entidad señalaba que algunas empresas enfrentaban embargos de la Agencia de Recaudación y Control Aduanero (ARCA).
El desafío de recuperar la demanda
El diagnóstico de CAME planteaba una discusión sobre el vínculo entre la estabilidad de determinadas variables económicas y la recuperación efectiva del consumo. Para la entidad, el equilibrio fiscal, la desaceleración inflacionaria y otras variables financieras no alcanzaban si la demanda interna continuaba debilitada.
La situación tenía una expresión concreta para los comercios del Conurbano: la cantidad de personas que ingresaban a los locales y el nivel de compras que realizaban. De ese movimiento dependían también proveedores, pequeñas industrias y trabajadores vinculados con esas actividades.
CAME sostenía que la debilidad atravesaba las 23 provincias y la Ciudad de Buenos Aires, además de las economías regionales. En el Conurbano, el fenómeno adquiría una dimensión particular por la concentración de trabajadores, comercios familiares, talleres y pequeñas fábricas.
El endeudamiento de los hogares quedaba, de este modo, relacionado directamente con el nivel de consumo. Cuando una familia recurría al crédito para afrontar sus gastos básicos, las consecuencias también alcanzaban al comercio donde realizaba sus compras y a las empresas que formaban parte de esa cadena.
Para CAME, la recuperación de los ingresos y de la demanda aparecía como una condición central para revertir el escenario. Mientras tanto, la situación del comercio continuaba funcionando como una expresión concreta de las dificultades que atravesaban las familias y las pequeñas empresas del Conurbano.
Fuente fotografías: redes sociales.