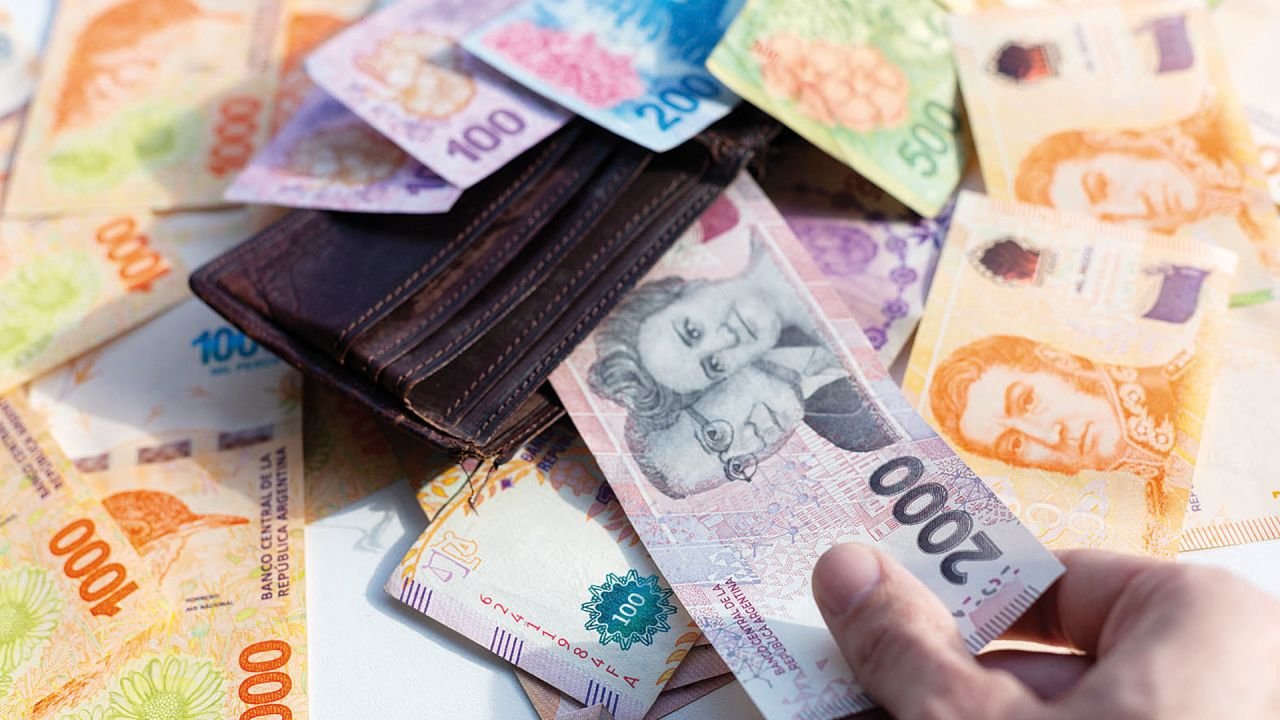
Endeudamiento. Un relevamiento sobre la situación financiera de los hogares bonaerenses muestra distintos niveles de mora según el distrito.
Por Florencia Belén Mogno
El acceso al crédito se convirtió en una herramienta utilizada por numerosos hogares para afrontar gastos que no siempre pueden cubrirse con los ingresos disponibles. Tarjetas, préstamos y otras formas de financiamiento permiten distribuir determinados pagos en el tiempo, aunque también incorporan compromisos que deben ser afrontados posteriormente.
Cuando las obligaciones acumuladas superan la capacidad de pago, las familias pueden recurrir a refinanciaciones o a nuevos préstamos para cubrir compromisos anteriores. Esta dinámica modifica el propósito inicial del crédito y puede aumentar progresivamente la cantidad de dinero que debe destinarse al pago de deudas.
La situación tampoco se desarrolla de la misma manera en todos los territorios. Las diferencias existentes entre ingresos, empleo, costo de vida y condiciones habitacionales pueden generar distintos niveles de vulnerabilidad financiera y determinar la capacidad que tienen los hogares para sostener sus obligaciones.
De acuerdo con un relevamiento de la Defensoría del Pueblo bonaerense, al que accedió Diario NCO, la localidad de José C. Paz registró una mora monetaria del 32,86 por ciento, mientras que Malvinas Argentinas alcanzó el 31,34 por ciento.
Los municipios con mayores niveles de mora
En sintonía con lo planteado, el reporte indicó que el promedio provincial relevado fue del 20,17 por ciento, con una estimación de 1,84 millones de personas en situación de mora y un monto acumulado de $6,49 billones.
El informe ubicó también entre los distritos con porcentajes elevados a Presidente Perón, con 32,73 por ciento; Florencio Varela, con 32,48 por ciento; y San Vicente, con 29,92 porv ciento Ezeiza, Moreno, Merlo, Esteban Echeverría y Berazategui también formaron parte del grupo de municipios señalados por el relevamiento.
En el otro extremo de los distritos analizados apareció La Plata, con una mora del 15,61 por ciento. La diferencia entre los porcentajes registrados permite observar que el endeudamiento presenta una distribución territorial desigual dentro de la provincia.
Los ingresos frente al costo de vida
Otro de los aspectos considerados en el análisis es la relación entre la evolución de los ingresos y el aumento de distintos gastos. Entre enero de 2025 y marzo de 2026, el salario privado registrado tuvo un incremento del 35,2 por ciento, mientras que el costo de vida del Gran Buenos Aires acumuló una suba del 40,8 por ciento.
Durante el mismo período, algunos gastos tuvieron incrementos superiores. Los alquileres aumentaron un 70,9 por ciento, mientras que el rubro vivienda y servicios registró una suba del 50,4 y los alimentos alcanzaron un 45,1 por ciento respectivamente.
Frente a estos movimientos, existen consumos que pueden ser postergados o reducidos, mientras que otros forman parte de las obligaciones habituales de un hogar. Cuando los ingresos no alcanzan para cubrir todos los compromisos, el financiamiento puede utilizarse para compensar esa diferencia.
El relevamiento también indicó que la mora a nivel nacional llegó al 17,4 por ciento en junio de 2026. Entre las personas menores de 25 años, el porcentaje alcanzó el 36,84 por ciento, de acuerdo con los datos incluidos en el informe.
La acumulación de compromisos financieros
A fines de 2025, según el relevamiento, 6,7 millones de argentinos combinaban préstamos del sistema financiero con créditos otorgados por proveedores no financieros. Durante ese año también se incorporaron dos millones de nuevos deudores digitales, de los cuales ocho de cada diez ya tenían otra deuda.
Estos datos permiten observar que el crecimiento de las alternativas de financiamiento no necesariamente implica una reducción de los problemas de endeudamiento. La incorporación de nuevos canales de crédito puede facilitar el acceso a dinero, pero también sumar obligaciones para personas que ya afrontan compromisos previos.
En ese contexto, una eventual desaceleración de la mora requiere analizar también otros indicadores. Una menor cantidad de nuevos incumplimientos puede estar vinculada con una mejora en la capacidad de pago, pero también con hogares que agotaron sus límites de crédito o dejaron de acceder a determinadas opciones de financiamiento.
Una propuesta para identificar la vulnerabilidad financiera
Ante este escenario, la Defensoría del Pueblo bonaerense planteó la posibilidad de construir un Índice Municipal de Vulnerabilidad Financiera. La propuesta contempla combinar distintos indicadores para obtener una mirada más amplia sobre la situación de cada distrito.
Entre las variables planteadas se encuentran los niveles de mora, la cantidad de personas endeudadas, el monto de deuda por habitante, la distribución por edades y los indicadores vinculados con las Necesidades Básicas Insatisfechas.
El objetivo de esta herramienta sería identificar con mayor precisión los sectores y territorios que presentan mayores niveles de exposición financiera. Esa información podría utilizarse para orientar acciones preventivas frente a situaciones de sobreendeudamiento.
La problemática también plantea la necesidad de observar qué ocurre antes de que se produzca un incumplimiento. Las refinanciaciones, la utilización reiterada del crédito y la reducción de determinados consumos pueden constituir señales previas de una pérdida de capacidad para afrontar las obligaciones.
Fuente fotografías: redes sociales.

Best experience I’ve had in a while. The payouts are fast and the games are super addictive. Check out slotayam11 if you want some real action.